Comment l'assurance et la protection sociale contribuent-elles à la gestion des risques ?
Cours
Comment l'assurance et la protection sociale contribuent-elles à la gestion des risques ?
Tomber malade, perdre son emploi, avoir un accident, vieillir sans pouvoir travailler : ces événements menacent chacun, mais personne ne sait quand ni s'ils le frapperont. Ce sont des risques. Comment une société développée s'organise-t-elle pour que ces risques ne ruinent pas ceux qu'ils touchent ? Ce chapitre, à la croisée de l'économie et de la sociologie, présente les principaux risques économiques et sociaux, montre que l'exposition et l'attitude face au risque varient selon les individus et les groupes, analyse les effets du partage des risques, ses principes (prévention, mutualisation, diversification), ses institutions (famille, assurances, mutuelles, pouvoirs publics) et la place particulière de la protection sociale, fondée sur la solidarité collective.
1. Les risques économiques et sociaux
1.1 Définition
Un risque est un événement incertain, dont la réalisation entraîne un dommage. On peut estimer sa probabilité (fréquence dans une population) et son coût sans savoir qui en sera victime. Les risques sociaux sont ceux qui frappent l'individu dans sa capacité à gagner sa vie ou qui lui imposent des dépenses imprévues ; ils sont reconnus par la société comme devant être couverts collectivement.
1.2 Les principaux risques
| Risque | Conséquences | Couverture en France |
|---|---|---|
| maladie | dépenses de soins, perte de revenu pendant l'arrêt | assurance maladie (Sécurité sociale), complémentaires santé, indemnités journalières |
| accident (du travail, de la route, domestique) | soins, invalidité, perte de revenu | branche accidents du travail, assurance automobile obligatoire, invalidité |
| perte d'emploi | perte du revenu d'activité, précarité | assurance chômage (France Travail), RSA en fin de droits |
| vieillesse | fin de l'activité, dépendance | retraites par répartition, minimum vieillesse, allocation dépendance |
| autres | maternité et charges de famille, handicap, décès du conjoint, logement | prestations familiales, pension de réversion, aides au logement |
Le programme retient quatre risques majeurs : maladie, accident, perte d'emploi, vieillesse.
2. Une exposition et une attitude inégales face au risque
2.1 L'exposition au risque diffère
L'exposition (la probabilité d'être touché) varie :
- selon les individus : âge, état de santé, métier ;
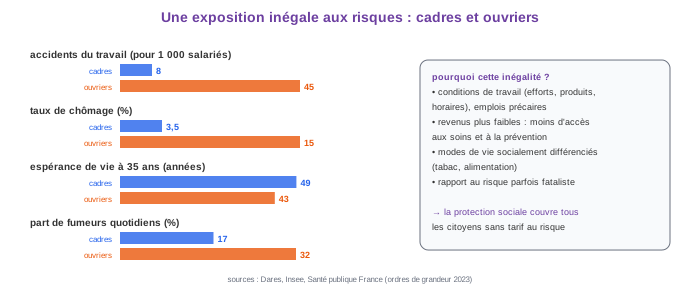
- selon les groupes sociaux : les ouvriers sont plus exposés aux accidents du travail (deux fois plus que les cadres), au chômage (taux de chômage des ouvriers non qualifiés : contre pour les cadres) et aux maladies professionnelles ; leur espérance de vie à ans est inférieure de ans à celle des cadres ; les femmes sont plus exposées à la précarité et à la pauvreté à la retraite ;
- selon les sociétés : un habitant d'un pays pauvre est plus exposé aux maladies infectieuses, aux catastrophes naturelles et à l'absence de couverture.
2.2 L'attitude face au risque diffère aussi
- La perception du risque dépend de l'information, de l'expérience et de la culture : on surestime les risques spectaculaires (attentat, accident d'avion) et sous-estime les risques familiers (voiture, tabac) ; un fumeur qui a un grand-père fumeur centenaire minimise le danger.
- L'aversion au risque est la préférence pour une situation sûre plutôt qu'une situation incertaine de même valeur moyenne ; elle varie selon les personnes (elle augmente avec l'âge, les responsabilités familiales) et les groupes (les entrepreneurs et les traders acceptent plus de risque). Une personne averse au risque préfère payer une prime d'assurance certaine plutôt que subir un sinistre incertain.
- Les conduites à risque (vitesse, alcool, sports extrêmes, non-recours aux soins) sont plus fréquentes chez les jeunes hommes ; elles peuvent être valorisées dans certains groupes (virilité, courage) ou résulter d'un manque d'alternatives.
Ces attitudes sont socialement construites par la socialisation : les milieux populaires, plus exposés, adoptent parfois un rapport fataliste au risque ; les milieux favorisés investissent davantage dans la prévention (dépistages, sport, alimentation).
3. Le partage des risques : effets positifs et négatifs
3.1 Les effets positifs
Partager un risque, c'est le répartir sur un grand nombre de personnes pour que personne n'en supporte seul le coût. Les effets sont positifs :
- pour les individus : sécurité et bien-être (ne plus craindre la ruine en cas de maladie), accès aux soins, maintien du revenu, possibilité de se projeter ;
- pour la société : incitation à l'innovation et à la prise de risque utile (un entrepreneur ose créer son entreprise s'il sait qu'il sera couvert en cas d'échec ; l'assurance maritime a permis le commerce lointain), stabilisation de la demande en cas de crise (les allocations chômage soutiennent la consommation), cohésion sociale.
3.2 L'effet négatif : l'aléa moral
Mais partager le risque peut modifier les comportements : c'est l'aléa moral. Une fois couvert, l'assuré est moins incité à éviter le risque : conduite moins prudente, moins de précautions contre le vol, consommation de soins excessive, recherche d'emploi moins intense. Le coût est reporté sur la collectivité des assurés. Pour le limiter, les assureurs utilisent la franchise (une part du sinistre reste à la charge de l'assuré), le bonus-malus, les tickets modérateurs et le contrôle (obligation de recherche d'emploi, plafonnement de la durée des indemnités).
4. Les principes de la gestion collective des risques
| Principe | Idée | Exemples |
|---|---|---|
| prévention | réduire la probabilité ou la gravité du risque avant qu'il ne survienne | vaccination, ceinture de sécurité, normes de sécurité au travail, campagnes antitabac, dépistages, formation |
| mutualisation | regrouper un grand nombre de personnes exposées au même risque ; les cotisations de tous paient les sinistres de quelques-uns ; fonctionne grâce à la loi des grands nombres (sur une grande population, la fréquence du risque est prévisible) | assurance automobile, assurance maladie, retraites par répartition, tontines |
| diversification | ne pas concentrer ses ressources sur un seul risque, de sorte qu'une perte soit compensée par d'autres sources | épargnant qui répartit son patrimoine (immobilier, actions, livrets), agriculteur qui cultive plusieurs espèces, assureur qui couvre plusieurs types de risques et se réassure |
Exemple chiffré de mutualisation : automobilistes ; chaque année, subissent un accident coûtant €. Coût total : million d'euros. Si chacun cotise € (plus des frais de gestion), les sinistrés sont indemnisés. Chacun échange une perte incertaine de € (probabilité ) contre une dépense certaine de €.
5. Les institutions de la gestion des risques
5.1 La famille
Première institution de protection : solidarité entre générations (hébergement d'un jeune au chômage, aide financière, garde des petits-enfants, prise en charge des parents âgés), soutien affectif. Elle reste essentielle mais inégale (les familles riches aident davantage) et fragilisée par les séparations et l'éloignement.
5.2 Les sociétés et mutuelles d'assurance
- Les sociétés d'assurance sont des entreprises à but lucratif : elles vendent des contrats dont la prime dépend du risque individuel (âge, lieu, antécédents) ; c'est une logique de marché, avec sélection des risques.
- Les mutuelles sont des organismes à but non lucratif appartenant à leurs adhérents ; elles pratiquent une solidarité entre membres (cotisations moins liées au risque individuel) et couvrent surtout la santé (complémentaires).
Ces acteurs couvrent les risques assurables (automobile, habitation, santé complémentaire, prévoyance) mais laissent de côté les mauvais risques et les personnes sans ressources : d'où l'intervention publique.
5.3 Les pouvoirs publics
L'État et la Sécurité sociale interviennent par la réglementation (assurances obligatoires, normes de prévention), la prévention collective (santé publique) et surtout la protection sociale.
6. La protection sociale : assurance et assistance
La protection sociale désigne l'ensemble des mécanismes collectifs qui couvrent les individus contre les risques sociaux ; en France, elle représente environ milliards d'euros par an, soit un tiers du PIB. Elle combine deux logiques :
| Logique d'assurance (modèle bismarckien) | Logique d'assistance (modèle beveridgien) | |
|---|---|---|
| Qui est couvert | ceux qui ont cotisé (travailleurs et ayants droit) | tous les résidents dans le besoin, sans cotisation |
| Financement | cotisations sociales sur les salaires | impôt (CSG, budget de l'État) |
| Prestations | proportionnelles aux cotisations ou aux revenus antérieurs | uniformes ou sous condition de ressources, forfaitaires |
| Exemples | retraites, assurance chômage, indemnités journalières | RSA, minimum vieillesse, aide médicale, allocations logement, protection universelle maladie |
Dans les deux cas, la couverture repose sur la solidarité collective : ceux qui ne sont pas touchés paient pour ceux qui le sont (solidarité horizontale, bien-portants vers malades, actifs vers retraités) et les plus riches contribuent davantage que ce qu'ils reçoivent (solidarité verticale, via des cotisations et impôts proportionnels aux revenus et des prestations qui ne le sont pas). Contrairement à l'assurance privée, la protection sociale est obligatoire (ce qui supprime la sélection adverse), ne tarife pas selon le risque individuel et redistribue.
Le système français, né en sur une base assurantielle, a intégré de plus en plus d'assistance (RSA en , protection universelle maladie en ) et de financement par l'impôt (CSG créée en ). Il fait face à des défis : vieillissement (retraites, dépendance), coût de la santé, chômage, équilibre financier, et débats sur l'aléa moral (indemnisation du chômage) et sur l'équité entre générations.
7. Exemple résolu pas à pas
Énoncé. Une mutuelle santé regroupe adhérents. Chaque année, en moyenne, d'entre eux ont des dépenses de santé non remboursées par la Sécurité sociale de € ; les autres n'ont rien. Les frais de gestion sont de € par adhérent. a) Calculer la cotisation annuelle d'équilibre. b) Expliquer le principe mobilisé. c) Un adhérent en bonne santé se plaint de « payer pour rien ». Répondre. d) La mutuelle constate que les adhérents multiplient les consultations peu utiles. Nommer le phénomène et proposer un remède. e) En quoi la Sécurité sociale diffère-t-elle de cette mutuelle ?
Résolution.
a) Sinistrés : ; coût millions d'euros ; cotisation €.
b) Mutualisation : les cotisations de tous financent les dépenses des touchés ; grâce à la loi des grands nombres, la proportion de sinistrés est stable et prévisible.
c) Il a acheté de la sécurité : pour € certains, il est protégé contre une dépense de € qui a de chances de le frapper ; s'il est averse au risque, il y gagne en bien-être. Et il pourra être malade demain.
d) Aléa moral : couverts, les adhérents consomment plus de soins. Remède : ticket modérateur ou franchise (une part reste à leur charge), parcours de soins.
e) La Sécurité sociale est obligatoire pour tous (pas de sélection), financée par des cotisations et impôts proportionnels aux revenus et non au risque, et redistribue des riches vers les pauvres (solidarité verticale) : elle relève de la protection sociale, pas du marché de l'assurance.
🎯 Rédiger. Nommer le risque, puis le principe (prévention, mutualisation, diversification), puis l'institution ; pour la protection sociale, distinguer toujours assurance (cotisations, prestations proportionnelles) et assistance (impôt, besoin) et conclure sur la solidarité.
📌 À retenir
- Risques sociaux : maladie, accident, perte d'emploi, vieillesse ; événement incertain à dommage.
- Exposition (ouvriers, pays pauvres) et attitude (perception, aversion, conduites à risque) inégales selon individus, groupes et sociétés, socialement construites.
- Partage des risques : bien-être, incitation à l'innovation, stabilisation ; mais aléa moral (franchise, bonus-malus, contrôle).
- Principes : prévention, mutualisation (loi des grands nombres), diversification.
- Institutions : famille, sociétés d'assurance (prime selon le risque), mutuelles (non lucratives), pouvoirs publics.
- Protection sociale : logique d'assurance (cotisations, Bismarck) et d'assistance (impôt, Beveridge), obligatoire, fondée sur la solidarité collective horizontale et verticale.
Révise ce chapitre avec KlarIA
Tuteur qui t'explique pas à pas, quiz pour t'entraîner, flashcards pour mémoriser. Gratuit.
Créer mon compte gratuitement→