Les espaces de production dans le monde : une diversité croissante
Cours
Les espaces de production dans le monde : une diversité croissante
Produire des richesses, ce n'est plus seulement extraire ou fabriquer : c'est aussi concevoir, financer, transporter, vendre, assurer, coder. À l'échelle mondiale, les espaces de production se diversifient : les usines ne sont plus seulement dans les vieux pays industriels, la finance et les services se concentrent dans les métropoles, l'économie numérique fait naître de nouveaux lieux et de nouveaux acteurs. Ces espaces sont de plus en plus nombreux, spécialisés et interconnectés au sein de chaînes de valeur organisées par les firmes transnationales, mais aussi par les États, les territoires et leurs savoir-faire, mis en concurrence. Ce chapitre présente les logiques de cette recomposition mondiale de la production.
1. Des espaces productifs plus nombreux et plus divers
1.1 Une production mondialisée qui se déplace
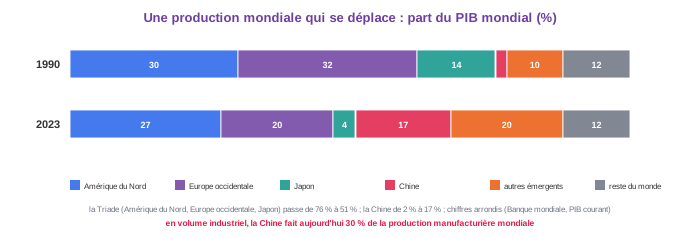
Le PIB mondial ( milliards de dollars en ) est produit par des espaces de plus en plus variés. La Triade (Amérique du Nord, Europe occidentale, Japon), qui réalisait de la production en , n'en fait plus que : les pays émergents ont pris une place majeure. La Chine, « atelier du monde » depuis son ouverture () et son entrée à l'OMC (), est devenue le premier producteur industriel ( de la production manufacturière mondiale) et la deuxième économie ; l'Inde, le Brésil, le Mexique, le Vietnam, la Turquie, l'Indonésie sont d'autres pôles montants. La désindustrialisation des pays anciens (l'industrie ne pèse plus que de l'emploi en France) accompagne leur spécialisation dans les services ( de leur PIB) et les fonctions de conception et de commandement.
1.2 Des espaces spécialisés
Les espaces productifs se spécialisent selon leurs atouts :
- Espaces industriels : régions d'assemblage à bas coût (delta de la rivière des Perles en Chine, Bangladesh pour le textile, Vietnam pour l'électronique, Maquiladoras du nord du Mexique) et régions industrielles de haute technologie (Bavière, Bade-Wurtemberg, Toulouse et l'aéronautique, Corée du Sud, Taïwan et ses semi-conducteurs, TSMC produisant des puces avancées).
- Espaces agricoles intégrés aux marchés mondiaux : Corn Belt américaine, Mato Grosso brésilien (soja), Pampa argentine, huile de palme en Indonésie, serres d'Almería en Espagne.
- Espaces extractifs : pétrole du golfe Persique et du Texas, mines de cuivre du Chili, de fer en Australie, de cobalt en RD Congo, de lithium dans le « triangle » andin.
- Espaces de services et de finance : quartiers d'affaires des villes mondiales (Wall Street, la City, Shanghai, Singapour, Dubaï), paradis fiscaux, centres d'appels de Bangalore ou de Manille (délocalisation des services).
- Espaces de l'innovation : technopôles et clusters (Silicon Valley, Boston, Shenzhen, Bangalore, Tel-Aviv, Sophia-Antipolis), où se concentrent recherche, universités, start-up et capital-risque.
- Espaces touristiques, première industrie mondiale en emplois ( milliard d'arrivées internationales en ).
2. Des chaînes de valeur mondiales et des flux croissants
2.1 La chaîne de valeur ajoutée
Un produit est aujourd'hui conçu, fabriqué et vendu à différentes échelles : la chaîne de valeur décompose la production en étapes réalisées là où c'est le plus avantageux. Exemple de l'iPhone : conçu en Californie (Apple, Cupertino), composants venus de Corée (écran Samsung), du Japon (capteurs Sony), de Taïwan (puce TSMC), d'Allemagne ; assemblé en Chine (Foxconn à Zhengzhou, ouvriers) et de plus en plus en Inde ; vendu dans le monde entier. La courbe du sourire montre que la valeur se crée aux deux bouts (conception, marque, distribution : pays riches) et peu au milieu (assemblage : pays à bas coût) : sur un iPhone vendu dollars, l'assemblage chinois ne représente que . C'est la division internationale du travail (DIT), devenue division internationale des processus productifs (DIPP).
2.2 Des flux matériels et immatériels toujours plus importants
Cette organisation multiplie les flux : le commerce mondial de marchandises atteint milliards de dollars (), soit fois plus qu'en ; des marchandises voyagent par mer (conteneurisation, milliards de tonnes), dans des porte-conteneurs de boîtes, entre des hubs portuaires (Shanghai, Singapour, Rotterdam) ; le trafic aérien transporte les biens à forte valeur. Les flux immatériels explosent : capitaux (IDE, investissements directs à l'étranger : milliards par an), données (câbles sous-marins, du trafic internet), services, informations, brevets. Les pandémies () et les tensions géopolitiques (guerre en Ukraine, rivalité Chine/États-Unis, droits de douane) ont révélé la fragilité de ces chaînes et poussé à des relocalisations ou à des « nearshoring » (Mexique, Europe de l'Est).
3. Les acteurs de la production : firmes, États, territoires
3.1 Les firmes transnationales, organisatrices des réseaux
Les firmes transnationales (FTN, plus de dans le monde) organisent les chaînes et réseaux de production : elles réalisent un quart du PIB mondial et deux tiers du commerce (dont un tiers de commerce intra-firme, entre filiales). Elles choisissent la localisation de chaque activité (stratégie de localisation) : sièges et recherche dans les métropoles des pays riches, assemblage dans les pays à bas coût, optimisation fiscale en Irlande ou au Luxembourg. Les plus grandes sont américaines (Apple, Amazon, Walmart, ExxonMobil), chinoises (Sinopec, State Grid, Huawei), européennes (Volkswagen, TotalEnergies, LVMH), japonaises (Toyota). Elles sous-traitent à des réseaux de fournisseurs (Foxconn, million de salariés) et pratiquent la délocalisation.
3.2 Les États et les autres acteurs publics
L'implantation dépend aussi des acteurs publics : les États attirent par les infrastructures, la fiscalité, la formation, les zones franches (zones économiques spéciales chinoises : Shenzhen, village de pêcheurs devenu métropole de millions d'habitants), les subventions (Inflation Reduction Act américain de , CHIPS Act pour les semi-conducteurs), les politiques industrielles (« Made in China 2025 », plan France 2030), les accords commerciaux (Union européenne, ALENA devenu ACEUM, RCEP asiatique). Les collectivités locales, les universités, les chambres de commerce participent à cette attractivité. Les organisations internationales (OMC) fixent les règles.
3.3 Des territoires en concurrence
Les territoires sont mis en concurrence pour attirer les investissements : ils valorisent leurs atouts : coûts de main-d'œuvre (salaire horaire industriel : dollars au Vietnam, en Chine, en Allemagne), savoir-faire et qualification (ingénieurs indiens, techniciens allemands), infrastructures (ports, aéroports, énergie, numérique), marché (proximité des consommateurs), stabilité politique et juridique, fiscalité, qualité de vie pour les cadres. Cette concurrence provoque des délocalisations (textile de la France vers le Maghreb puis l'Asie) mais aussi des relocalisations (fabrication de masques, de médicaments, de batteries après ) et des dumping sociaux ou fiscaux.
4. L'économie numérique élargit la production
L'économie numérique crée de nouveaux acteurs et de nouveaux espaces : les GAFAM (Google, Apple, Facebook/Meta, Amazon, Microsoft) et les BATX chinois (Baidu, Alibaba, Tencent, Xiaomi) sont devenus les premières capitalisations mondiales (Apple et Microsoft dépassent milliards de dollars). Elle s'appuie sur des infrastructures physiques très localisées : data centers (Virginie du Nord, Dublin, Francfort ; de l'électricité mondiale), câbles sous-marins, usines de semi-conducteurs (Taïwan, Corée). Elle diversifie les lieux de production : le télétravail et les plateformes (Uber, Deliveroo, Amazon) font produire depuis les domiciles, les entrepôts logistiques périurbains, les micro-entrepreneurs ; les start-up naissent dans les technopôles mais aussi dans des villes secondaires (Lisbonne, Bangalore, Lagos) ; le commerce en ligne ( des ventes de détail) réorganise la logistique. Le numérique concentre cependant le pouvoir dans quelques métropoles (Silicon Valley, Seattle, Shenzhen, Hangzhou) et accroît les inégalités entre territoires connectés et non connectés (fracture numérique).
5. Exemple résolu : analyser un document
Document. Schéma de la chaîne de valeur d'un smartphone : conception et design, États-Unis ( de la valeur) ; composants, Corée, Japon, Taïwan () ; assemblage, Chine () ; logistique et distribution () ; marque et marge du distributeur ().
Consigne. Montrer que ce document illustre la nouvelle organisation mondiale de la production.
Résolution.
- Présenter : schéma de répartition de la valeur d'un smartphone entre étapes et pays.
- Une production éclatée : cinq étapes dans au moins cinq pays : division internationale des processus productifs organisée par une firme (Apple, Samsung).
- Une valeur inégalement répartie : la conception et la marque (pays riches) captent plus de la moitié ; l'assemblage (Chine) presque rien : courbe du sourire ; les pays émergents montent en gamme (composants coréens et taïwanais).
- Des flux : chaque étape suppose des transports (composants par avion, produits finis par conteneur) et des flux immatériels (brevets, capitaux).
- Limites : le schéma ne montre ni les conditions de travail (Foxconn), ni les acteurs publics (subventions), ni la fragilité des chaînes (crise de ).
🎯 Rédiger. Employer les notions chaîne de valeur, DIPP, FTN, délocalisation, spécialisation, cluster ; donner des chiffres (Chine de l'industrie, commerce depuis , iPhone ) ; nommer des acteurs (Apple, Foxconn, TSMC, États) et des lieux (Shenzhen, Silicon Valley, Bangalore).
📌 À retenir
- Des espaces productifs plus nombreux et divers : recul relatif de la Triade (), montée des émergents (Chine de l'industrie), spécialisation (industrie, agriculture, extraction, services et finance, innovation, tourisme).
- Chaînes de valeur mondiales (DIPP, courbe du sourire, iPhone) et flux croissants : milliards de commerce, par mer, conteneurs, IDE, données ; fragilités révélées en (relocalisations, nearshoring).
- Acteurs : FTN organisatrices (un quart du PIB, deux tiers du commerce), États (zones franches, subventions, accords), territoires en concurrence (coûts, savoir-faire, infrastructures, marché).
- Économie numérique : GAFAM et BATX, data centers, plateformes, télétravail, start-up : nouveaux espaces et acteurs, mais concentration métropolitaine et fracture numérique.
Révise ce chapitre avec KlarIA
Tuteur qui t'explique pas à pas, quiz pour t'entraîner, flashcards pour mémoriser. Gratuit.
Créer mon compte gratuitement→