Comment les agents économiques se financent-ils ?
Cours
Comment les agents économiques se financent-ils ?
Une famille veut acheter un appartement, une entreprise veut construire une usine, l'État doit payer les enseignants et les hôpitaux alors que les impôts ne rentrent qu'au fil de l'année. Tous ont un point commun : leurs dépenses dépassent, à un moment donné, leurs ressources. Ils ont un besoin de financement. D'autres agents, au contraire, gagnent plus qu'ils ne dépensent : ils ont une capacité de financement. Le financement consiste à mettre les uns en relation avec les autres. Ce chapitre étudie ce circuit, son prix, le taux d'intérêt, et les façons dont les ménages, les entreprises et l'État se financent.
1. Capacités et besoins de financement
1.1 Deux situations
| Agent | Ressources | Emplois | Situation |
|---|---|---|---|
| ménage qui épargne | revenu disponible | consommation | épargne > investissement (achat de logement) → capacité de financement |
| ménage qui achète un logement | revenu disponible et épargne | consommation + logement | investissement > épargne → besoin de financement |
| entreprise qui construit une usine | profit conservé | investissement | souvent besoin de financement |
| État en déficit | recettes fiscales | dépenses publiques | dépenses > recettes → besoin de financement |
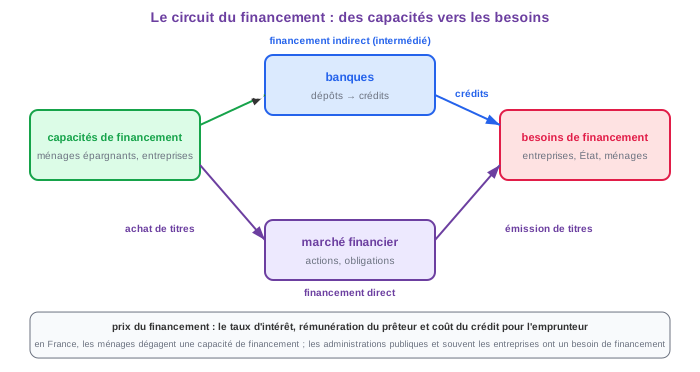
Un agent a une capacité de financement quand son épargne dépasse ses dépenses d'investissement : il peut prêter. Il a un besoin de financement quand ses dépenses d'investissement dépassent son épargne : il doit emprunter ou trouver des fonds. En France, les ménages pris ensemble dégagent une capacité de financement ; les administrations publiques et, la plupart des années, les entreprises ont un besoin de financement ; le reste du monde comble la différence.
1.2 Le financement : mettre en relation
Le financement consiste à couvrir des besoins de financement par des capacités de financement. Il peut être :
- direct : l'agent à besoin de financement rencontre l'agent à capacité de financement sur un marché financier (une entreprise vend des actions ou des obligations à des épargnants) ;
- indirect (ou intermédié) : une banque collecte les dépôts des uns et prête aux autres, en prenant le risque à son compte.
2. Le taux d'intérêt, prix sur le marché des fonds prêtables
2.1 Une double nature
Le taux d'intérêt est le pourcentage du capital prêté versé chaque année par l'emprunteur au prêteur. Il est à la fois :
- la rémunération du prêteur, qui renonce à utiliser son argent aujourd'hui et court le risque de ne pas être remboursé ;
- le coût du crédit pour l'emprunteur : emprunter € à sur un an coûte € d'intérêts ; le remboursement total est de €.
2.2 Le marché des fonds prêtables
Comme tout prix, le taux d'intérêt résulte de l'offre de fonds (l'épargne des agents à capacité de financement) et de la demande de fonds (les projets des agents à besoin de financement).
- Offre croissante avec le taux : plus le taux est élevé, plus il est attractif d'épargner et de prêter.
- Demande décroissante : plus le taux est élevé, plus le crédit coûte cher, moins de projets sont rentables.
- Le taux d'équilibre égalise offre et demande. Une hausse de l'épargne fait baisser le taux ; un afflux de demandes de crédit (par exemple un État qui emprunte massivement) le fait monter.
Le taux dépend aussi du risque de l'emprunteur (un État solide emprunte moins cher qu'une petite entreprise) et de la durée du prêt.
3. Le financement des ménages
3.1 Consommation et épargne
Le revenu disponible d'un ménage (revenus du travail et du capital + prestations sociales − impôts directs et cotisations) se répartit entre consommation et épargne :
Le taux d'épargne est la part du revenu disponible épargnée : . En France, il est de l'ordre de à , l'un des plus élevés d'Europe. Il augmente avec le revenu et l'âge, et en période d'incertitude (épargne de précaution).
3.2 Capacité ou besoin
L'épargne des ménages finance d'abord leur propre investissement, l'achat de logement. Un ménage qui épargne € par an sans acheter dégage une capacité de financement de € : il la place (livrets, assurance-vie, actions) et prête ainsi aux autres. Un ménage qui achète un logement de € avec € d'apport a un besoin de financement de € qu'il couvre par un crédit immobilier. Le crédit à la consommation (voiture, équipement) répond à des besoins plus courts.
4. Le financement des entreprises
4.1 L'excédent brut d'exploitation
L'excédent brut d'exploitation (EBE) est ce qui reste de la valeur ajoutée après paiement des salaires, des cotisations sociales et des impôts sur la production :
Il mesure ce que l'entreprise a gagné par son activité avant de payer intérêts, impôt sur les bénéfices et dividendes. Le taux de marge est .
4.2 Autofinancement et financement externe
| Mode | Principe | Avantages | Inconvénients |
|---|---|---|---|
| autofinancement | utiliser l'épargne de l'entreprise (EBE moins intérêts, impôts et dividendes) | gratuit, pas de dépendance | limité par le profit, freine les projets ambitieux |
| emprunt bancaire | crédit accordé par une banque (financement indirect) | accessible aux PME, montant souple | intérêts à payer, remboursement obligatoire, garanties exigées |
| émission d'obligations | titres de dette vendus sur le marché financier : remboursés à l'échéance, avec un intérêt fixe | montants élevés, taux souvent inférieur au crédit | réservé aux grandes entreprises, remboursement obligatoire |
| émission d'actions | titres de propriété : l'acheteur devient associé, reçoit des dividendes et vote | pas de remboursement, pas d'intérêts | partage du pouvoir et du profit, dilution des anciens actionnaires |
Le taux d'autofinancement rapporte l'épargne de l'entreprise à son investissement : . S'il est inférieur à , l'entreprise a un besoin de financement ; supérieur, une capacité.
Action ou obligation ? L'obligation est un prêt : l'entreprise doit rembourser, quels que soient ses résultats, et le prêteur est payé avant les actionnaires. L'action est un apport définitif : le dividende n'est versé que s'il y a des bénéfices et l'actionnaire peut tout perdre en cas de faillite, mais il gagne si l'entreprise prospère.
5. Le financement de l'État
5.1 Le solde budgétaire
Le budget de l'État rassemble ses recettes, fiscales (TVA, impôt sur le revenu, impôt sur les sociétés, taxes sur les carburants…) et non fiscales (dividendes des entreprises publiques, amendes, revenus du domaine), et ses dépenses (salaires des fonctionnaires, retraites, éducation, défense, intérêts de la dette…).
Négatif, c'est un déficit ; positif, un excédent. La France est en déficit chaque année depuis ; en , le déficit public a atteint du PIB.
5.2 Le déficit est financé par l'emprunt
L'État couvre son déficit en émettant des obligations d'État (en France, les OAT, obligations assimilables du Trésor) achetées par les banques, les assureurs, les fonds et les investisseurs étrangers. La dette publique est l'accumulation des déficits passés non remboursés : environ du PIB en France en . Les intérêts de la dette (la « charge de la dette ») sont eux-mêmes une dépense, d'autant plus lourde que les taux montent.
5.3 Effets contradictoires des dépenses publiques
Une hausse des dépenses publiques financée par l'emprunt a deux effets opposés :
- Relance de la demande : les dépenses (chantiers, embauches, aides) distribuent des revenus, qui sont dépensés à leur tour ; la demande augmente, les entreprises produisent et embauchent davantage. C'est l'effet multiplicateur, cher à Keynes, surtout efficace en récession quand les capacités de production sont sous-utilisées.
- Effet d'éviction : l'État emprunte massivement sur le marché des fonds prêtables ; la demande de fonds augmente, le taux d'intérêt monte, ce qui rend le crédit plus cher pour les entreprises et les ménages, dont l'investissement recule. L'investissement public « évince » l'investissement privé. L'effet est plus fort quand l'économie est déjà au plein emploi.
Le résultat net dépend de la conjoncture, de l'usage des fonds (investissement productif ou dépenses courantes) et du niveau de la dette déjà accumulée.
6. Exemple résolu pas à pas
Énoncé. Une PME a une valeur ajoutée de millions d'euros ; salaires et cotisations : million ; impôts sur la production : million. Après intérêts, impôt sur les bénéfices et dividendes, il lui reste million d'épargne. Elle veut investir million. a) Calculer l'EBE et le taux de marge. b) Calculer le taux d'autofinancement ; l'entreprise a-t-elle un besoin de financement ? De combien ? c) Elle emprunte le reste à sur un an : calculer les intérêts. d) Pourquoi pourrait-elle préférer émettre des actions ?
Résolution.
a) EBE million. Taux de marge .
b) Taux d'autofinancement : l'épargne ne couvre que de l'investissement. Besoin de financement : million.
c) Intérêts : million, soit €.
d) Les actions n'ont pas à être remboursées et ne coûtent des dividendes qu'en cas de bénéfice ; en contrepartie, les fondateurs partagent le pouvoir et le profit avec les nouveaux actionnaires.
🎯 Rédiger. Toujours partir de l'identité revenu = consommation + épargne (ménages) ou EBE → épargne → investissement (entreprises), calculer le besoin ou la capacité, puis nommer le mode de financement et son coût.
📌 À retenir
- Financement : couvrir des besoins (investissement > épargne) par des capacités (épargne > investissement), directement sur les marchés ou par l'intermédiaire des banques.
- Taux d'intérêt : rémunération du prêteur et coût du crédit, prix d'équilibre sur le marché des fonds prêtables.
- Ménages : revenu disponible = consommation + épargne ; capacité de financement ou besoin (logement, crédit).
- Entreprises : EBE = VA − salaires − impôts sur la production ; autofinancement ou financement externe (emprunt bancaire, obligations = dette, actions = propriété).
- État : solde budgétaire = recettes − dépenses ; déficit financé par l'emprunt (dette) ; dépenses publiques : relance de la demande contre effet d'éviction.
Révise ce chapitre avec KlarIA
Tuteur qui t'explique pas à pas, quiz pour t'entraîner, flashcards pour mémoriser. Gratuit.
Créer mon compte gratuitement→