Qu'est-ce que la monnaie et comment est-elle créée ?
Cours
Qu'est-ce que la monnaie et comment est-elle créée ?
Un billet de € n'a presque aucune valeur en soi : c'est un morceau de papier. Pourtant tout le monde l'accepte en échange d'un livre, d'un repas ou d'une heure de travail. La monnaie est un instrument de confiance qui rend les échanges possibles. Mais d'où vient-elle ? Contrairement à une idée répandue, elle n'est pas « imprimée » par l'État : l'essentiel de la monnaie naît des crédits accordés par les banques, sous le contrôle de la banque centrale. Ce chapitre explique les fonctions et les formes de la monnaie, le mécanisme de la création monétaire par le crédit, et le rôle de la banque centrale sur les prix et l'activité.
1. Les fonctions et les formes de la monnaie
1.1 Trois fonctions
| Fonction | Ce qu'elle permet | Sans monnaie… |
|---|---|---|
| intermédiaire des échanges | acheter n'importe quel bien contre de la monnaie, sans avoir à trouver quelqu'un qui veuille exactement ce que l'on possède | troc : il faut la « double coïncidence des besoins », rare et coûteuse |
| unité de compte | exprimer tous les prix dans une même unité (l'euro) et les comparer | autant de prix relatifs que de paires de biens ( biens : prix) |
| réserve de valeur | conserver du pouvoir d'achat pour dépenser plus tard | les biens périssent ; l'épargne est impossible |
La monnaie remplit ces fonctions parce que tous l'acceptent : elle repose sur la confiance dans l'institution qui l'émet et dans la stabilité de sa valeur. Une forte inflation détruit la fonction de réserve de valeur (Allemagne en , Venezuela dans les années ).
1.2 Les formes de la monnaie
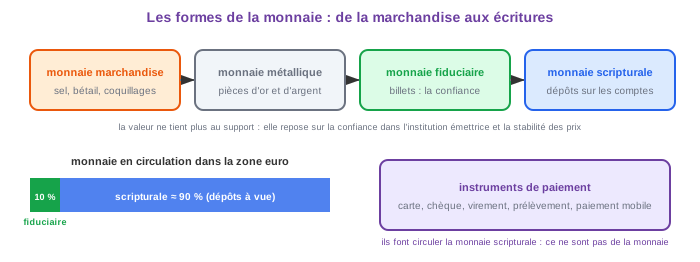
Historiquement : monnaie marchandise (sel, bétail, coquillages), puis monnaie métallique (pièces d'or et d'argent, valeur liée au métal), puis monnaie fiduciaire (billets : du latin fiducia, confiance, la valeur ne tient plus au support), puis monnaie scripturale (écritures sur les comptes bancaires).
Aujourd'hui, dans la zone euro :
- monnaie fiduciaire : pièces et billets, émis par la banque centrale, environ de la monnaie en circulation ;
- monnaie scripturale : les dépôts à vue sur les comptes courants, environ . Elle circule grâce à des instruments de paiement qui ne sont pas de la monnaie : chèque, carte bancaire, virement, prélèvement, paiement mobile.
Les cryptoactifs (bitcoin) ne sont pas de la monnaie au sens du programme : ils ne sont ni unité de compte généralisée, ni réserve de valeur stable, ni acceptés partout.
2. La création monétaire par le crédit bancaire
2.1 « Les crédits font les dépôts »
Quand une banque accorde un crédit, elle ne prête pas l'argent d'un autre déposant : elle crée de la monnaie scripturale en inscrivant le montant sur le compte de l'emprunteur. Pour le voir, on utilise les bilans simplifiés. Un bilan a deux colonnes : l'actif (ce que l'agent possède et ce qu'on lui doit) et le passif (ce qu'il doit et ses ressources).
Exemple. L'entreprise Dupont emprunte € à sa banque.
Bilan de l'entreprise, après le crédit :
| Actif | Passif |
|---|---|
| dépôt à la banque | dette envers la banque |
Bilan de la banque, après le crédit :
| Actif | Passif |
|---|---|
| créance sur l'entreprise | dépôt de l'entreprise |
La banque a inscrit une créance à son actif (l'entreprise lui doit €) et un dépôt à son passif (elle doit € à l'entreprise, qui peut les dépenser). Ce dépôt n'existait pas avant : € de monnaie ont été créés. Quand l'entreprise rembourse, le dépôt et la créance s'annulent : la monnaie est détruite. La quantité de monnaie augmente donc quand les nouveaux crédits dépassent les remboursements.
2.2 Les limites à la création monétaire
Une banque ne peut pas créer de la monnaie sans limite :
- La demande de crédit : elle ne prête qu'à des agents qui veulent emprunter et qu'elle juge solvables (risque de non-remboursement).
- Les fuites : quand l'entreprise paie un fournisseur client d'une autre banque, ou retire des billets, la banque doit se procurer de la monnaie centrale (la monnaie émise par la banque centrale, seule acceptée entre banques). Elle l'obtient sur le marché monétaire, où les banques se prêtent entre elles, ou auprès de la banque centrale.
- La réglementation : les banques doivent détenir des réserves obligatoires à la banque centrale et respecter des ratios de fonds propres (accords de Bâle) qui limitent les crédits par rapport à leur capital.
3. Le rôle de la banque centrale
3.1 La banque des banques
La banque centrale (Banque centrale européenne, BCE, pour la zone euro ; les banques nationales comme la Banque de France en sont membres) a le monopole de l'émission des billets et de la monnaie centrale. Elle tient les comptes des banques commerciales, leur prête de la monnaie centrale et surveille le système bancaire. Elle est indépendante des gouvernements et son objectif principal est la stabilité des prix : une inflation proche de par an.
3.2 Le pilotage du taux d'intérêt à court terme
Son instrument principal est le taux d'intérêt directeur : le taux auquel elle prête de la monnaie centrale aux banques, à court terme, sur le marché monétaire. Ce taux se répercute sur les taux que les banques proposent à leurs clients.
- Hausse du taux directeur (politique restrictive) : la monnaie centrale coûte plus cher aux banques, elles augmentent leurs taux de crédit ; les ménages et les entreprises empruntent moins ; moins de monnaie est créée ; la demande ralentit, ce qui freine l'inflation, mais aussi l'activité et l'emploi.
- Baisse du taux directeur (politique expansionniste) : le crédit est moins cher, plus de crédits, plus de monnaie, plus de demande : l'activité est soutenue, au risque d'une hausse des prix si l'offre ne suit pas.
Exemple : entre juillet et septembre , la BCE a relevé son taux directeur de à pour lutter contre une inflation qui avait atteint dans la zone euro ; les taux des crédits immobiliers sont passés d'environ à et le nombre de crédits accordés a chuté.
3.3 Trop ou trop peu de monnaie
Si la quantité de monnaie augmente beaucoup plus vite que la production, la demande dépasse l'offre et les prix montent : inflation. Si elle augmente trop peu, le crédit se raréfie, la demande faiblit, l'activité ralentit et le chômage augmente ; les prix peuvent même baisser (déflation), ce qui pousse à reporter les achats et aggrave la récession. La banque centrale cherche l'équilibre entre ces deux dangers.
4. Exemple résolu pas à pas
Énoncé. La boulangerie Martin obtient un crédit de € de la banque A pour acheter un four ; elle paie le fournisseur, client de la banque B. a) Présenter les bilans simplifiés de la boulangerie et de la banque A juste après le crédit. b) Combien de monnaie a été créée ? c) Que se passe-t-il pour la banque A quand la boulangerie paie le fournisseur ? d) Comment une hausse du taux directeur de la BCE aurait-elle pu influencer ce crédit ?
Résolution.
a) Boulangerie : actif, dépôt ; passif, dette . Banque A : actif, créance sur la boulangerie ; passif, dépôt de la boulangerie .
b) € de monnaie scripturale : le dépôt n'existait pas avant le crédit.
c) Le dépôt quitte la banque A pour la banque B : la banque A doit transférer € de monnaie centrale à la banque B. Elle l'emprunte sur le marché monétaire ou à la banque centrale : c'est la « fuite » qui limite sa création monétaire.
d) La monnaie centrale aurait coûté plus cher à la banque A ; elle aurait relevé le taux du crédit, et la boulangerie aurait peut-être renoncé ou réduit son emprunt : moins de création monétaire, moins d'investissement.
🎯 Rédiger. Pour la création monétaire, toujours écrire les deux bilans en deux colonnes (actif / passif) et montrer que le dépôt est créé par le crédit ; pour la banque centrale, suivre la chaîne taux directeur → taux des crédits → volume de crédit → quantité de monnaie → demande → prix et activité.
📌 À retenir
- Trois fonctions : intermédiaire des échanges, unité de compte, réserve de valeur ; deux formes actuelles : fiduciaire (pièces, billets, ) et scripturale (dépôts, ).
- Les crédits font les dépôts : la banque crée de la monnaie en inscrivant un dépôt (passif) contre une créance (actif) ; le remboursement la détruit.
- Limites : demande de crédit solvable, fuites en monnaie centrale, réserves obligatoires et ratios.
- Banque centrale : banque des banques, monopole de la monnaie centrale, objectif de stabilité des prix ; pilote le taux directeur à court terme sur le marché monétaire.
- Hausse du taux → crédit plus cher → moins de monnaie → inflation freinée mais activité ralentie ; baisse du taux → l'inverse.
Révise ce chapitre avec KlarIA
Tuteur qui t'explique pas à pas, quiz pour t'entraîner, flashcards pour mémoriser. Gratuit.
Créer mon compte gratuitement→