Variables aléatoires réelles
Cours
Variables aléatoires réelles
Dans un jeu de hasard, ce qui intéresse le joueur n'est pas l'issue elle-même (la face du dé, la carte tirée) mais le nombre qui lui est associé : le gain. Une variable aléatoire est précisément cela : un nombre qui dépend du hasard. Le chapitre apprend à décrire une telle variable par sa loi, à la résumer par son espérance (la moyenne à long terme) et son écart type (la dispersion), et à relier ces notions théoriques aux moyennes observées sur des échantillons simulés.
L'univers est toujours fini dans ce chapitre.
1. Variable aléatoire et loi de probabilité
1.1 Définition
Une variable aléatoire réelle est une fonction qui, à chaque issue de l'univers , associe un nombre réel .
Exemple : on lance deux pièces équilibrées et l'on note le nombre de « pile ». L'univers est et , , .
Notations. Pour un réel , on note l'évènement « prend la valeur », c'est-à-dire l'ensemble des issues telles que . De même , , etc. Leurs probabilités se notent , …
Dans l'exemple, et ; et .
🎯 Traduire en langage courant : « » se lit « obtenir au moins deux piles », « » se lit « obtenir moins de deux piles », c'est-à-dire au plus une. Savoir passer d'un registre à l'autre est une capacité attendue.
1.2 Loi de probabilité
La loi de probabilité de est la donnée de toutes les valeurs possibles de et des probabilités correspondantes. On la présente dans un tableau, et la somme des probabilités vaut toujours .
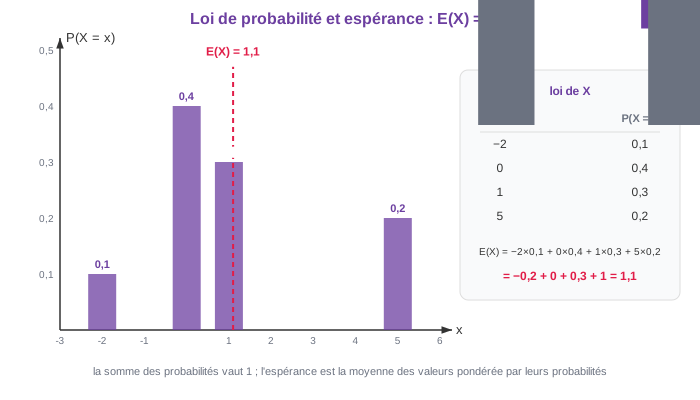
Exemple (jeu). On mise €, puis on lance un dé équilibré : un rapporte €, un ou un rapporte €, les autres faces ne rapportent rien. Soit le gain net (gain reçu moins la mise). Ses valeurs sont , et :
Exemple (arbre). Un basketteur réussit chaque lancer franc avec la probabilité ; est le nombre de réussites sur lancers. En comptant les chemins de l'arbre (chapitre précédent) :
2. Espérance
2.1 Définition
L'espérance de est la moyenne des valeurs de pondérée par leurs probabilités :
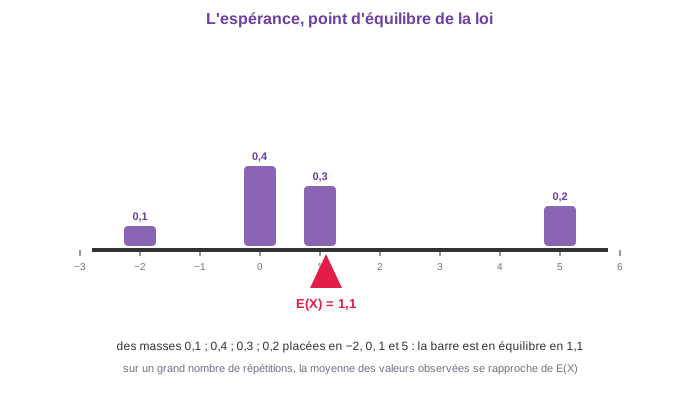
Interprétation. Si l'on répète l'expérience un très grand nombre de fois, la moyenne des valeurs obtenues se rapproche de . C'est la valeur « moyenne à long terme » de .
Exemples :
- Deux pièces : pile en moyenne.
- Jeu de dé : . En moyenne, le joueur gagne environ € par partie : le jeu lui est favorable.
- Lancers francs : réussites en moyenne (soit ).
2.2 Jeu équitable
Un jeu est équitable lorsque l'espérance du gain net est nulle : à long terme, ni le joueur ni l'organisateur ne gagnent. Pour rendre le jeu de dé équitable, on cherche la mise telle que . Or , donc €.
2.3 Linéarité de l'espérance
Pour tous réels et :
Démonstration. La variable prend les valeurs avec les probabilités . Donc , puisque .
Utilisation. Si est le gain brut et la mise, le gain net est et : inutile de refaire le tableau. Si l'on exprime un gain en centimes plutôt qu'en euros, l'espérance est multipliée par .
3. Variance et écart type
3.1 Définitions
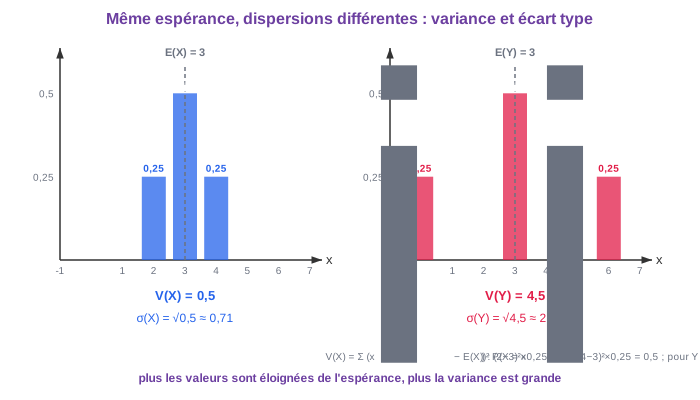
L'espérance ne dit pas tout : deux jeux peuvent avoir la même espérance, l'un avec des gains toujours proches de la moyenne, l'autre avec des gains très dispersés (et donc plus « risqué »). La variance mesure cette dispersion :
C'est la moyenne pondérée des carrés des écarts à l'espérance. L'écart type est ; il s'exprime dans la même unité que .
Exemple (deux pièces) : , donc et .
3.2 Formule de König-Huygens
où . Cette formule évite de calculer les écarts un par un.
Démonstration. Notons . En développant et en utilisant la linéarité de l'espérance :
Exemple (jeu de dé) : , donc et €. L'espérance est faible ( €) devant l'écart type : les gains varient beaucoup d'une partie à l'autre.
Exemple (lancers francs) : , donc et .
4. Du point de vue statistique au point de vue probabiliste
Une population statistique peut être étudiée en tirant au hasard un individu, avec équiprobabilité. Les notions se correspondent alors terme à terme :
| Statistique (série de valeurs) | Probabilités (variable aléatoire) |
|---|---|
| fréquence d'une valeur | probabilité |
| moyenne | espérance |
| variance, écart type | variance , écart type |
| sous-population, fréquence conditionnelle | évènement, probabilité conditionnelle |
Exemple : dans une classe, les notes sont (cinq élèves), (dix élèves), (cinq élèves). En tirant un élève au hasard, sa note a pour loi , , , et est exactement la moyenne de classe.
5. Expérimentations : échantillons simulés
5.1 Simuler une variable aléatoire
En Python, random() renvoie un réel au hasard dans et randint(1, 6) un entier au hasard entre et . Pour simuler le jeu de dé de la partie 1 :
from random import randint

def gain():
    d = randint(1, 6)
    if d == 6:
        return 8
    if d == 2 or d == 4:
        return 0
    return -2
5.2 Moyenne d'un échantillon
Un échantillon de taille est une liste de valeurs obtenues en répétant fois l'expérience. Sa moyenne est une valeur observée, qui change d'un échantillon à l'autre ; elle est proche de l'espérance quand est grand.
def moyenne_echantillon(n):
    s = 0
    for k in range(n):
        s = s + gain()
    return s / n
Avec , on peut obtenir ou ; avec , on obtient presque toujours une valeur entre et , proche de . La distance entre et diminue quand augmente : c'est le principe de l'estimation de l'espérance par une moyenne observée.
5.3 Fluctuation des moyennes : la règle des
On simule échantillons de taille et l'on calcule la proportion de ceux dont la moyenne vérifie , où .
from math import sqrt

def proportion(n, N, mu, sigma):
    c = 0
    for k in range(N):
        m = moyenne_echantillon(n)
        if abs(m - mu) <= 2 * sigma / sqrt(n):
            c = c + 1
    return c / N
Exemple avec un dé équilibré ( = résultat du dé) : , , . Pour , : environ des échantillons de lancers ont une moyenne comprise entre et . Cette proportion d'environ s'observe quelle que soit la variable simulée, dès que est assez grand. Elle sera justifiée en terminale.
6. Exemple résolu pas à pas
Énoncé. Une tombola vend billets à € chacun. Un billet gagne un lot de €, quatre billets gagnent un lot de €, les autres ne gagnent rien. On achète un billet ; désigne le gain net (valeur du lot moins le prix du billet).
- Donner la loi de probabilité de .
- Calculer et interpréter.
- Quel devrait être le prix du billet pour que la tombola soit équitable ?
Résolution.
1. Les valeurs de sont (un billet sur ), (quatre billets sur ) et (les autres).
2. . En moyenne, un participant perd € par billet : la tombola est défavorable au joueur, ce qui est normal pour une tombola dont le but est de collecter de l'argent.
3. Par linéarité, où est la valeur du lot et le prix du billet. €. Le jeu serait équitable pour € : au-delà, l'organisateur gagne en moyenne.
📌 À retenir
- Une variable aléatoire associe un nombre à chaque issue ; est un évènement, sa probabilité.
- La loi de : tableau des valeurs et de leurs probabilités, de somme .
- Espérance : moyenne à long terme. Jeu équitable . Linéarité : .
- Variance (König-Huygens) ; écart type : dispersion, risque.
- Statistique ↔ probabilités : fréquence ↔ probabilité, moyenne ↔ espérance.
- Échantillons simulés : la moyenne observée se rapproche de quand grandit ; environ des échantillons de taille vérifient .
Révise ce chapitre avec KlarIA
Tuteur qui t'explique pas à pas, quiz pour t'entraîner, flashcards pour mémoriser. Gratuit.
Créer mon compte gratuitement→